El Juez
Auto de AdjudicaciónSu rol culmina con la emisión del “Auto de Adjudicación”. Este documento es oro puro, ya que reemplaza a la firma del ex dueño para la venta legal de la propiedad.
Cargando
OCT, 15 2026
QUITO · DEPARTAMENTOS
Fuente: Corporación Financiera Nacional
El Remate inicia: Oct, 15 2026 · Fuente: CFN Corporación Financiera Nacional
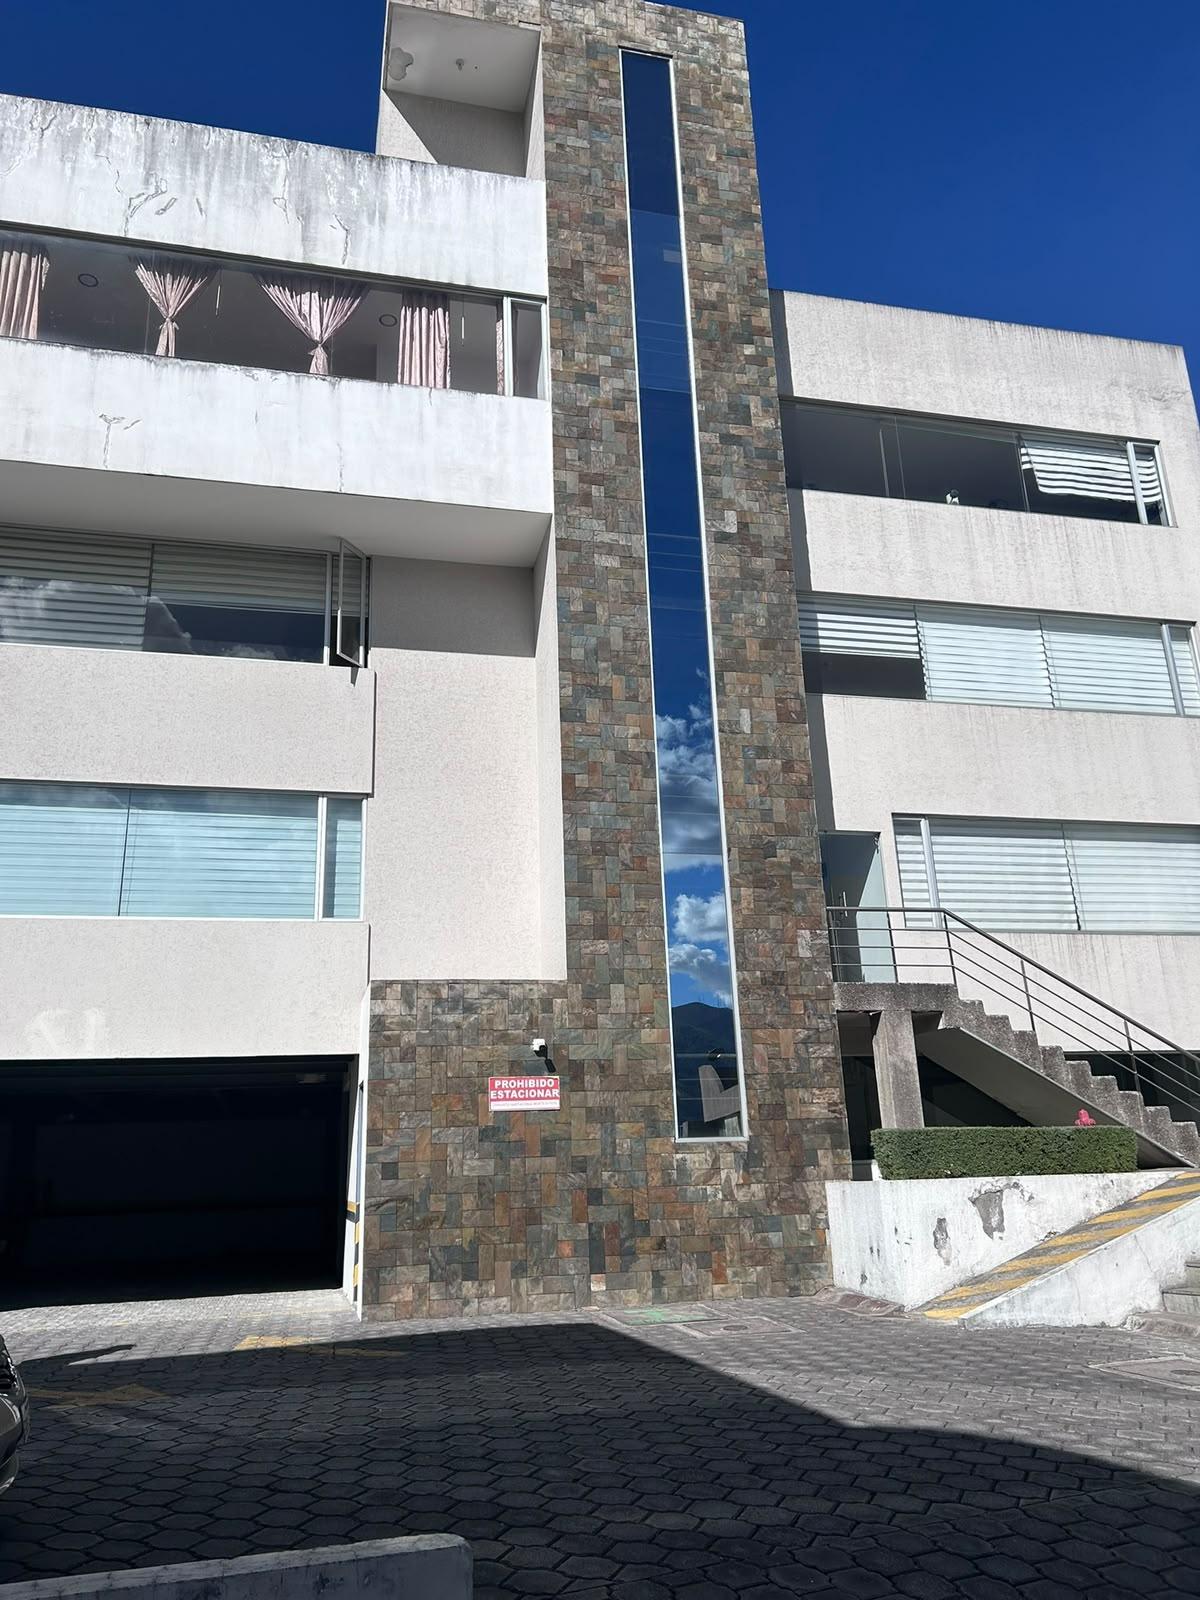
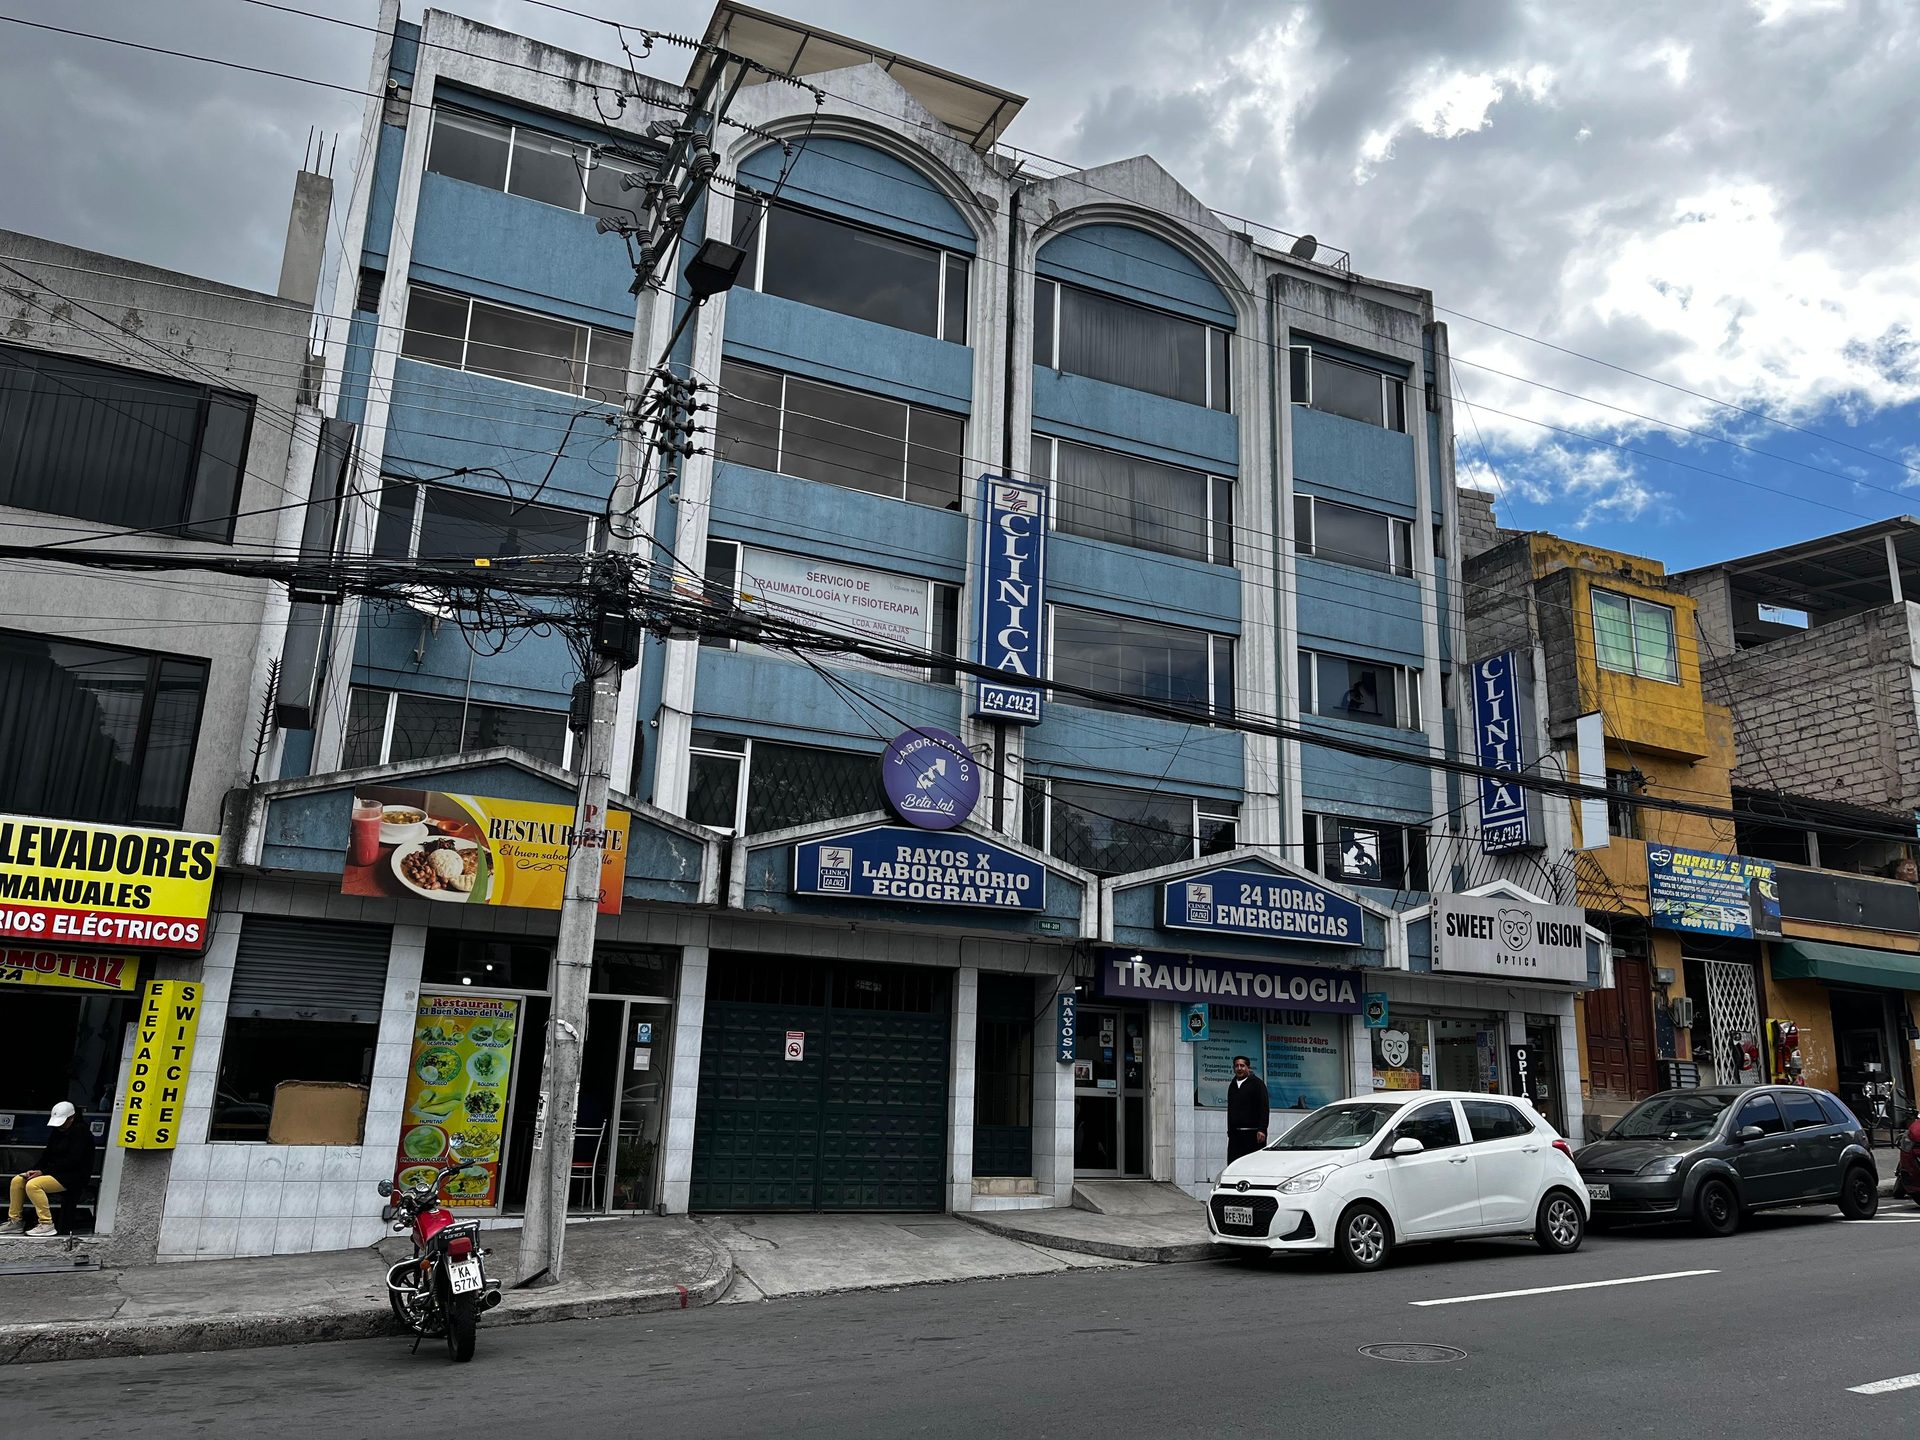
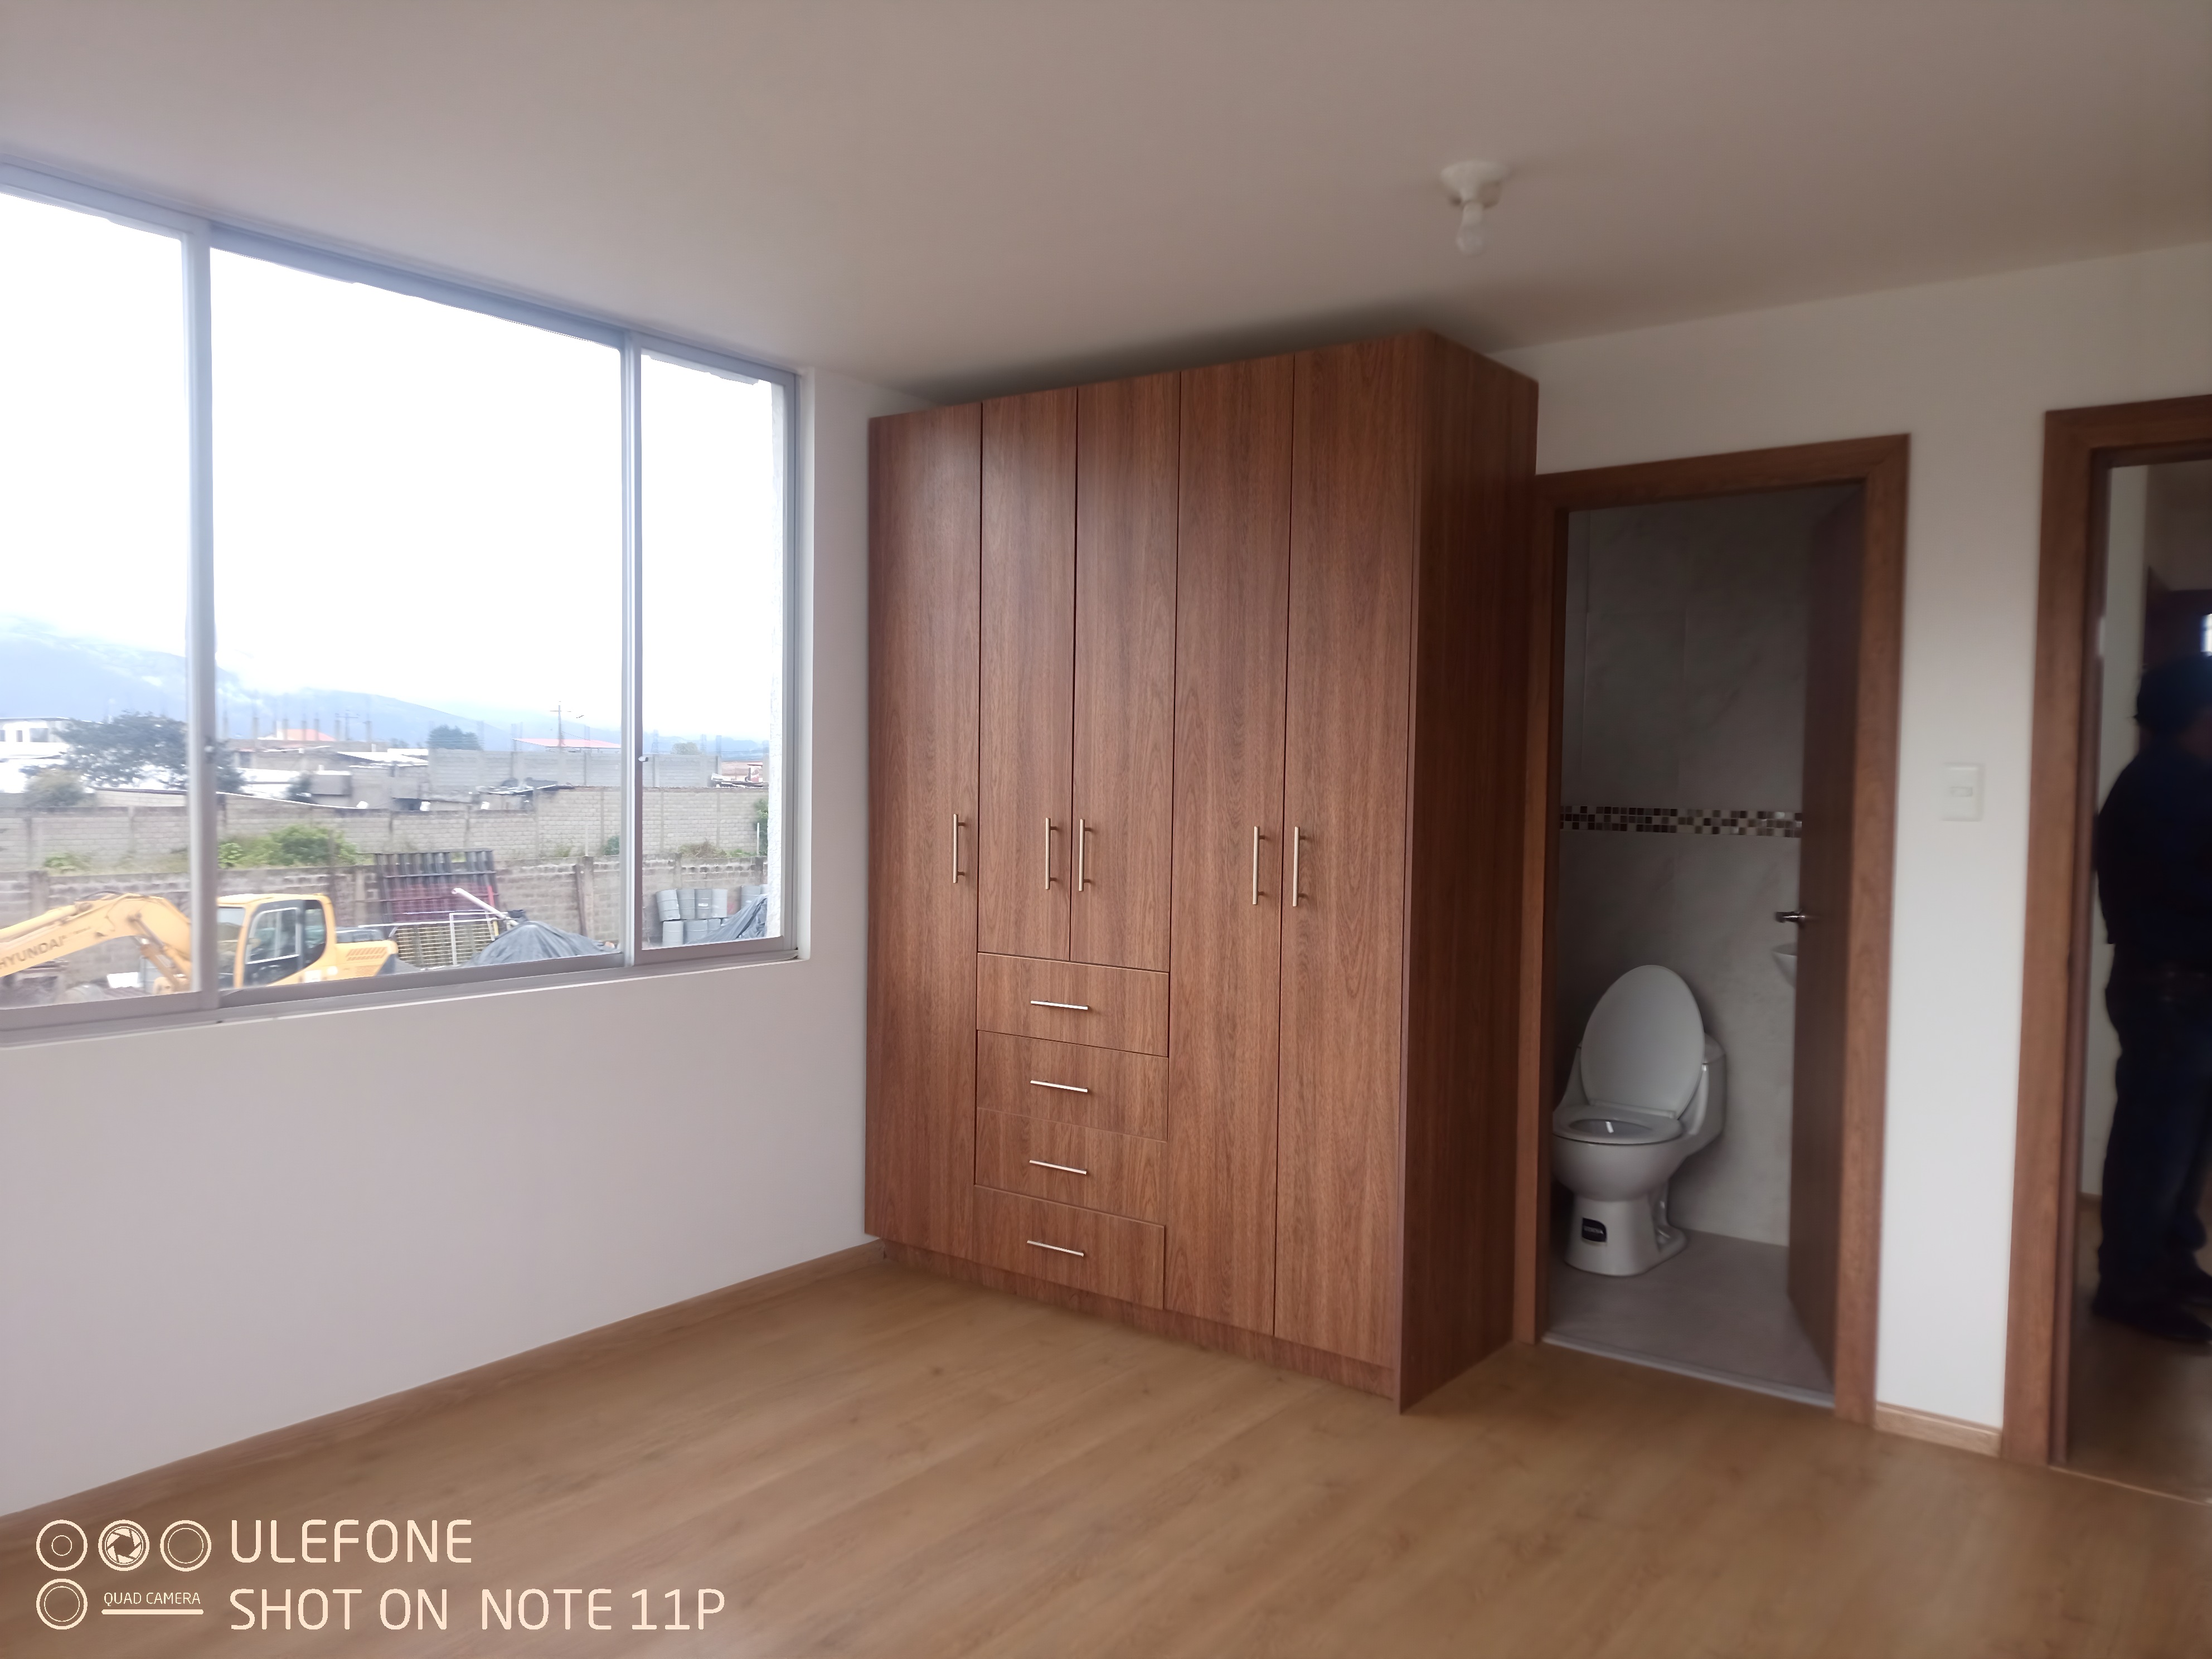
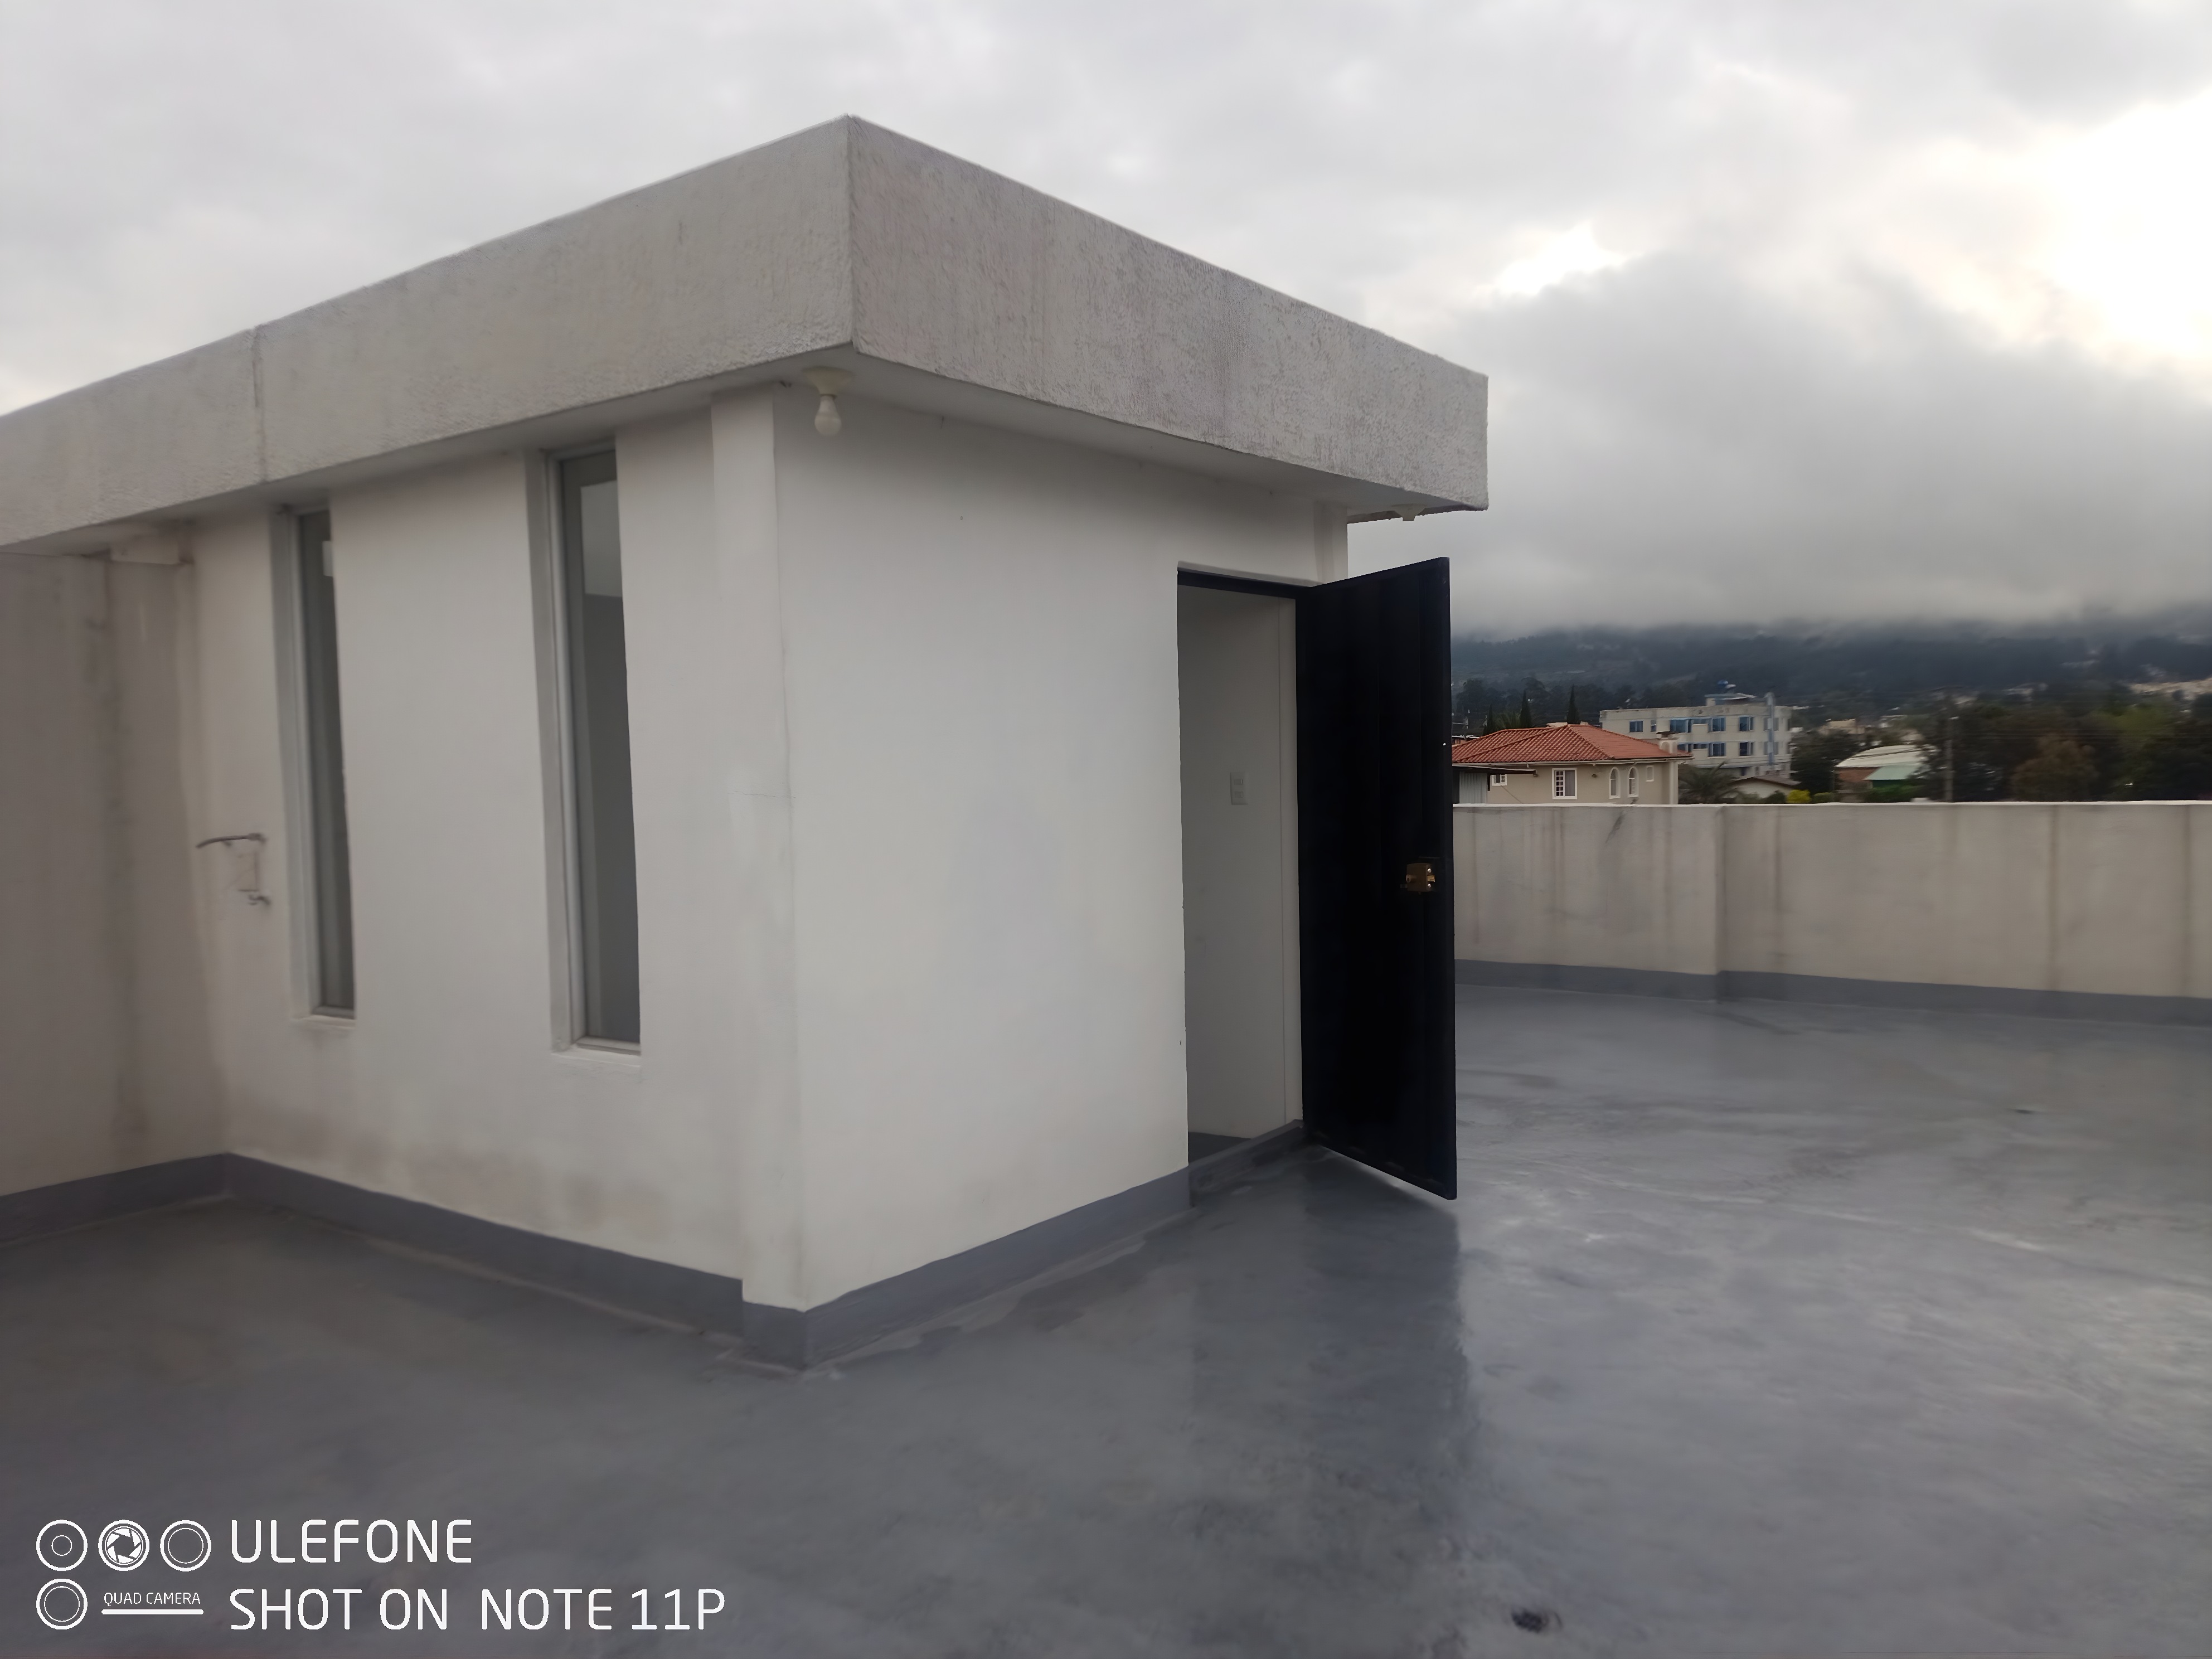
Inmueble en remate en Conocoto, cantón Quito, provincia de Pichincha. El área catastral registrada es de 4844.55 m² y el avalúo de ficha asciende a USD 127,192.36. El remate es conducido por la Corporación Financiera Nacional
Código
CFN-B.P.-GRCO-2022-0005-01-3S-6C
Ubicación
Sin coordenadas disponibles
Toca una foto para verla a resolución completa
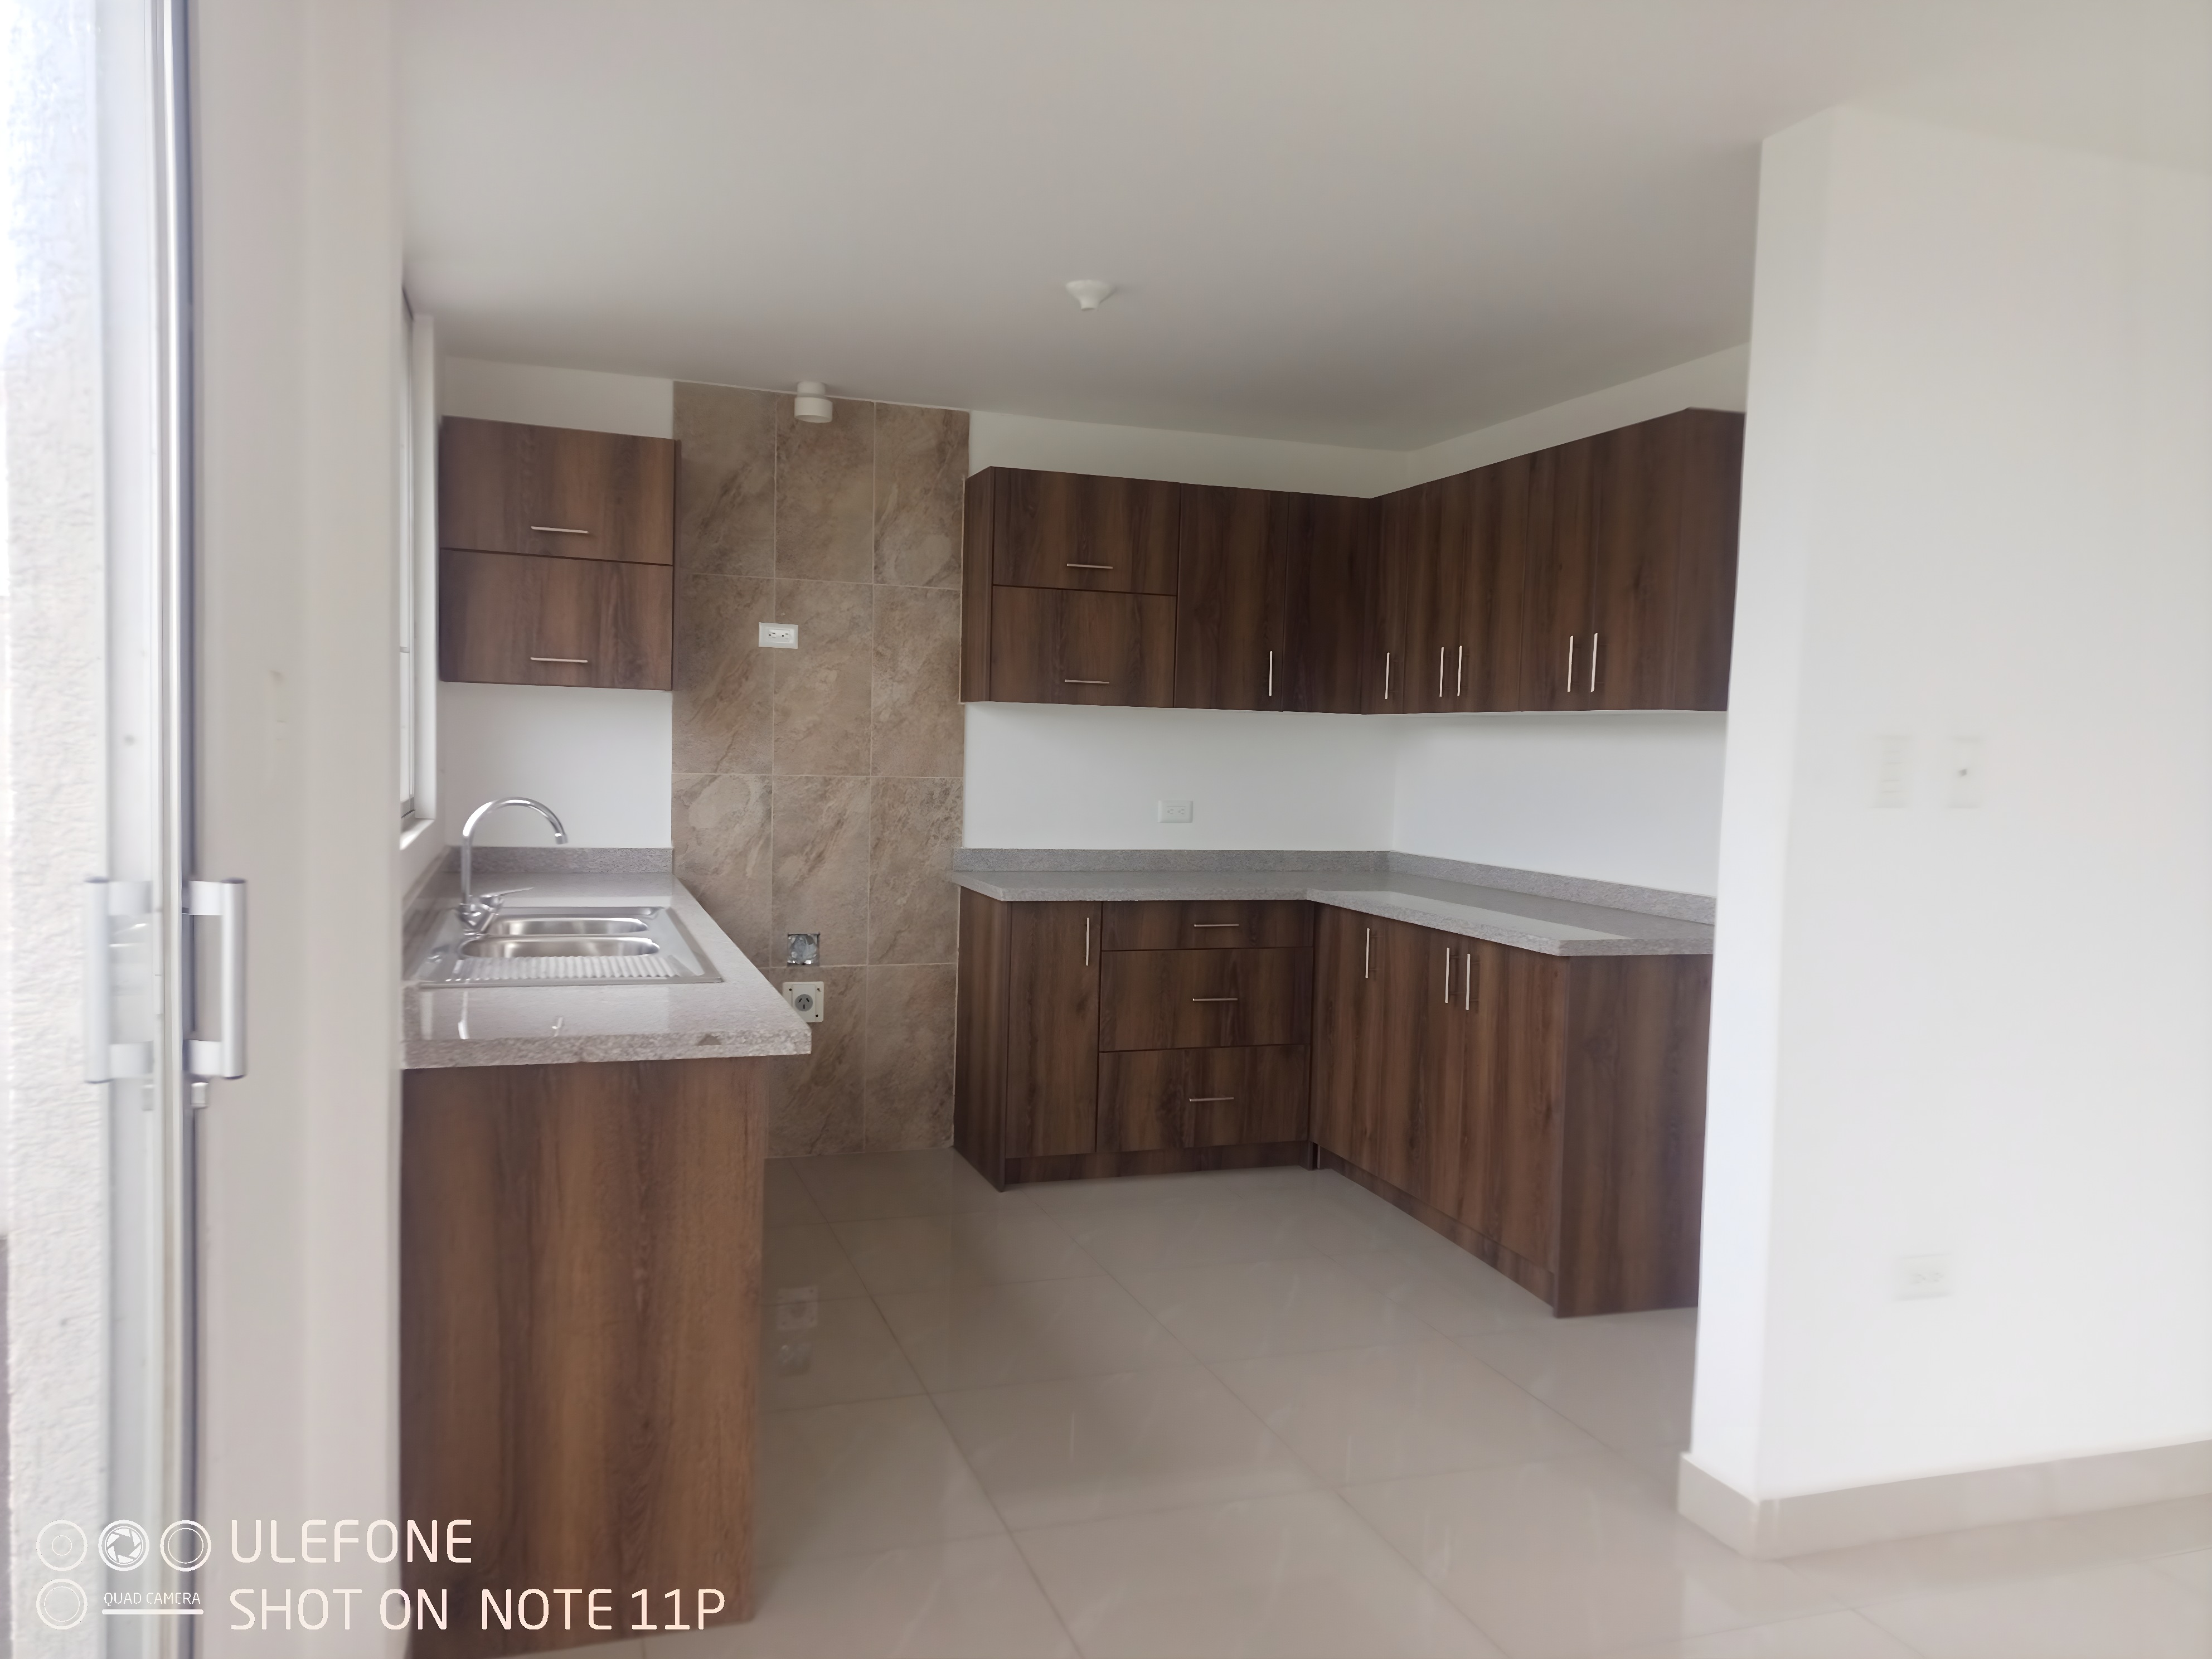
Interior. Cocina moderna con gabinetes de madera, encimera de granito y azulejos en pared. Pisos de cerámica brillante. Vista parcial desde entrada.
Expediente
Datos del proceso, perito, linderos y contactos extraídos del informe.
Lindero 1
Norte: Lote Número Diecinueve
Propietario:
1963 M
Lindero 2
Sur: Calle Panzaleo
Lindero 3
Oeste: Lote Número Catorce B
Propietario:
67,47 M
Deudor, Deudor Hipotecario, Fiador Hipotecario
Carlos Rolando
Deudora, Deudora Hipotecaria, Fiadora Hipotecaria
María Magdalena
Deudor
Luis Fernando
Acreedor / Solicitante de Avalúo / Demandante
Corporación Financiera
Depositaria Judicial
Patricia
Inmueble en remate en Conocoto, cantón Quito, provincia de Pichincha. El área catastral registrada es de 4844.55 m² y el avalúo de ficha asciende a USD 127,192.36. El remate es conducido por la Corporación Financiera Nacional
Antes de pujar
Del Auto de Adjudicación al Registro de la Propiedad: aquí se gana… o se hereda un problema habitado.
Su rol culmina con la emisión del “Auto de Adjudicación”. Este documento es oro puro, ya que reemplaza a la firma del ex dueño para la venta legal de la propiedad.
Aquí los protagonistas suelen ser el BIESS (por créditos hipotecarios impagos), la banca privada, los Municipios (por coactivas de impuestos prediales) o el SRI.
Determina el precio base sumando el valor del terreno más la construcción. En inmuebles, su rol es crítico: muchas veces los dueños no les abren la puerta y terminan haciendo avalúos “al ojo” desde la acera, omitiendo que la casa por dentro puede estar destruida.
A diferencia de un auto que espera en un canchón, las casas embargadas casi siempre están habitadas. Pueden ser los dueños originales atrincherados, inquilinos con contratos vigentes (que la ley a veces protege) o simples invasores.
Si el ocupante se niega a salir pacíficamente, el alguacil coordina el “descerrajamiento” (romper seguridades) y el desalojo forzoso (lanzamiento) para entregarle la casa vacía al nuevo comprador.
A diferencia de un vehículo comercial normal, una orden judicial no basta para ser dueño de una casa. El comprador debe llevar el fallo del juez a una notaría para “protocolizarlo” y convertirlo en una escritura pública formal.
Es el filtro final e indispensable. Ellos inscriben la nueva escritura a nombre del comprador y, lo más importante, emiten la orden de cancelar (borrar) todas las hipotecas, embargos y prohibiciones de enajenar que pesaban sobre esa casa.
Entidad burocrática obligatoria donde el adjudicatario debe actualizar los predios a su nombre y pagar los impuestos de traspaso de dominio (alcabalas, utilidades).
En el caso de departamentos o casas en urbanizaciones cerradas, este actor suele aparecer de golpe exigiendo miles de dólares en alícuotas atrasadas dejadas por el ex dueño. (Por ley, estas deudas suelen perseguir al bien, no a la persona).
En inmuebles, solo intervienen activamente si la propiedad produce dinero (ej. un edificio comercial rentado o una hacienda agrícola en producción). El depositario administra esos ingresos mientras dura el juicio para que no se pierdan.